Domain krankenversicherung-mannheim.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherung-mannheim.de um.
Sind Sie am Kauf der Domain
krankenversicherung-mannheim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherung-mannheim.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Ähnliche Suchbegriffe für Windfester
Top-Angebote
Produkte zum Begriff Windfester:
-
SPRINTIS Kundenstopper A1, silber, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 silber mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in silber ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Silberfarbener Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
VIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-AscherVIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-Ascher. WANDASCHENBECHER: Der dezente edle outdoor Aschenbecher ist schnell mit 4 Schrauben an einer Wand befestigt. (Schrauben nicht inklusive) SCHNELL ENTLEERT: Mit dem enthaltenen Kantschlüssel kann das Aschebehältnis schnell geleert werden. Der Aschenbecher muss dafür nicht von der Wand gelöst werden. Einfach Eimer drunter, Behältnis öffnen, fertig. WINDFEST: Da der Wandascher fest verschraubt ist gewinnt er gegenüber dem stabilsten Standaschenbecher in Sachen Windfestigkeit. EDELSTAHL: Der Standascher ist aus robustem V2A Edelstahl (DIN 1.4301) und damit rostfrei, frostsicher und wetterfest. Ideal für draußen. GRÖSSE: 8 x 35 cm (Durchmesser x Höhe) - 12 cm (Ausladung) - 15 cm (Höhe Halterung) - 2 L Füllmenge Farbe:Silber98,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **


Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
Top-Angebote
Produkte zum Begriff Windfester:
-
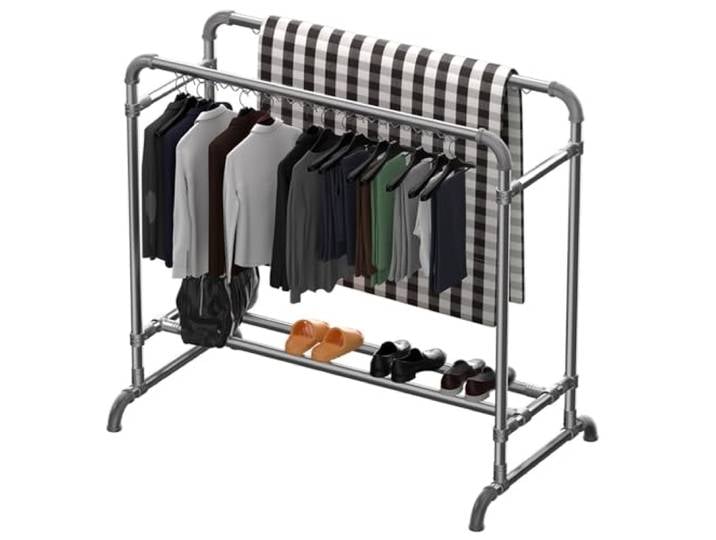
WPPTNSFY Schwerlast Metall Kleiderständer mit Windfester Haken, Garderobenständer mit Doppelstangen, Maximale Belastung 400kg, für Waschküche Innen und Außen L:1.6/2M<p>Der <strong>WPPTNSFY Schwerlast Metall Kleiderständer</strong> ist die ideale Lösung für alle, die eine robuste und vielseitige Möglichkeit zum Trocknen ihrer Wäsche suchen. Mit einer maximalen Belastung von <strong>400 kg</strong> bietet dieser Garderobenständer aus strapazierfähigem Stahl mit verzinkter Oberfläche eine außergewöhnliche Stabilität und Langlebigkeit. Der Durchmesser der Stangen beträgt 2,5 cm, was für zusätzliche Festigkeit sorgt.</p><p>Die zwei Hängestangen mit Längen von <strong>1,6 m</strong> und <strong>2 m</strong> ermöglichen eine große Trocknungsfläche, die ausreichend Platz für Bettdecken, Laken, Teppiche und sogar große Steppdecken bietet. Der Abstand von 60 cm zwischen den Stangen sorgt dafür, dass die Kleidung nebeneinander aufgehängt werden kann, was ein <strong>faltenfreies Trocknen</strong> ermöglicht. Zudem sind die Stangen mit winddichten Haken ausgestattet, die verhindern, dass die Wäsche weggeblasen oder zusammengepresst wird.</p><p>Ein weiteres Highlight ist die <strong>höhenverstellbare</strong> Konstruktion, die es dir erlaubt, die Querstangen je nach Länge der Kleidung anzupassen. Die untere Ablage kann zudem für das Trocknen von Schuhen und kleineren Kleidungsstücken genutzt werden. Die Montage des Kleiderständers gestaltet sich unkompliziert und kann in etwa 30 Minuten erfolgen, unterstützt durch hilfreiche Installationsvideos.</p><p>Ob in der Waschküche, im Schlafzimmer oder im Freien – der WPPTNSFY Kleiderständer ist die perfekte Wahl für effizientes Trocknen und Aufbewahren deiner Wäsche.</p>89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Kundenstopper A1, schwarz, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 schwarz mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in schwarz ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Schwarzer Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Kundenstopper A1, silber, doppelseitiger Plakataufsteller mit Wassertank, windfester Gehwegaufsteller Innen- und geschützter Außenbereich, für Plakate 59,4 x 84,1 cm, AluminiumWindfester , doppelseitiger Kundenstopper STORM-STOP Lite A1 silber mit 32 mm Aluminium-Klapprahmen , abgerundeten Ecken und UV-beständiger Antireflexfolie für den geschützten Außenbereich. Mit Wassertank als Standfuß für sehr hohe Standfestigkeit. Durch integrierte Rollen mobil einsetzbar. ; Der windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 in silber ist ein hochwertiges Werbedisplay, das speziell für den Einsatz bei Wind entwickelt wurde. Mit seinem robusten 32-mm-Aluminium-Klapprahmen und den abgerundeten Ecken für ein geringeres Verletzungsrisiko bietet er nicht nur hohe Stabilität, sondern auch eine ansprechende Optik. Durch den Wassertank als Standfuß bietet der Kundenstopper auch bei windigen Bedingungen eine außergewöhnliche Standfestigkeit. Der Standfuß ist zudem mit Rollen ausgestattet, so dass der Kundenstopper nach Ladenschluss schnell und unkompliziert verstaut werden kann. Der Kundenstopper ist mit einer UV-beständigen Antireflexfolie ausgestattet, die auch bei direkter Sonneneinstrahlung für eine klare und gut lesbare Präsentation Ihrer Werbebotschaft sorgt. Hier einige Merkmale und Vorteile des windfesten, doppelseitigen Kundenstoppers STORM-STOP Lite A1: * Doppelseitige Präsentationsfläche für maximale Werbewirkung * Robuster 32-mm-Aluminium-Klapprahmen für Stabilität und Langlebigkeit * Silberfarbener Aluminium-Wechselrahmen für beidseitige Plakate im Format DIN A1 (594 x 841 mm) * Abgerundete Ecken für ein professionelles und modernes Erscheinungsbild und ein geringes Verletzungsrisiko * UV-beständige Antireflexfolie für klare und gut lesbare Werbebotschaften * Wassertank als Standfuß für sehr hohe Standfestigkeit * Integrierte Rollen für einfache Mobilität und FlexibilitätDer windfeste, doppelseitige Kundenstopper STORM-STOP Lite A1 ist ideal für den Einsatz vor Geschäften, Restaurants, Messen und Veranstaltungen im geschützten Außenbereich. Mit diesem hochwertigen Werbedisplay können Sie Ihre Botschaft wirkungsvoll präsentieren und die Aufmerksamkeit potenzieller Kunden auf sich ziehen. Ob Sie auf Sonderangebote aufmerksam machen, Ihre Marke bewerben oder wichtige Informationen vermitteln möchten, dieser Kundenstopper bietet Ihnen eine zuverlässige und flexible Lösung.105,79 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
VIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-AscherVIVANNO 2 Wandaschenbecher Edelstahl - Abschließbarer Außenaschenbecher V2A Wand-Ascher für den Außenbereich, wetterfest, rostfreier Aschebehälter mit 2 Liter Volumen, idealer Windfester Garten-Ascher. WANDASCHENBECHER: Der dezente edle outdoor Aschenbecher ist schnell mit 4 Schrauben an einer Wand befestigt. (Schrauben nicht inklusive) SCHNELL ENTLEERT: Mit dem enthaltenen Kantschlüssel kann das Aschebehältnis schnell geleert werden. Der Aschenbecher muss dafür nicht von der Wand gelöst werden. Einfach Eimer drunter, Behältnis öffnen, fertig. WINDFEST: Da der Wandascher fest verschraubt ist gewinnt er gegenüber dem stabilsten Standaschenbecher in Sachen Windfestigkeit. EDELSTAHL: Der Standascher ist aus robustem V2A Edelstahl (DIN 1.4301) und damit rostfrei, frostsicher und wetterfest. Ideal für draußen. GRÖSSE: 8 x 35 cm (Durchmesser x Höhe) - 12 cm (Ausladung) - 15 cm (Höhe Halterung) - 2 L Füllmenge Farbe:Silber98,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
Ähnliche Suchbegriffe für Windfester
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.